栏目分类
你的位置:开云(中国)Kaiyun·官方网站 - 登录入口 > 新闻中心 > 新闻中心
开云(中国)Kaiyun·官方网站 - 登录入口CPI同比连结4个月回升至+0.8%-开云(中国)Kaiyun·官方网站 - 登录入口
发布日期:2026-10-21 08:39 点击次数:93
中信证券研报指出,2025年12月PPI施展略超市集预期,环比+0.2%的施展为2024年以来的最高数值,以铜、铝、白银为代表的有色系价钱超涨是中枢驱能源。中卑劣行业多数呈现出“环比延续下降、同比跌幅收窄”的特征,其中锂离子电板制造、光伏开发及元器件制造PPI同比已差异连结收窄4个月和9个月。但需要教导的是,需求偏弱环境下,从上游到中卑劣行业价钱传导不畅的方式仍然存在,现时部分上游原材料行业价钱超涨可能会对部分中卑劣行业的利润空间酿成一定挤压。CPI同比连结4个月回升至+0.8%,中枢CPI同比保管在+1.2%的高位,基本允洽市集预期,其中食物价钱同比涨幅扩大组成近期CPI同比读数回升的中枢驱能源。2025年6月以来,中枢CPI同比干与快速高潮通说念,很猛进度上受到同时基数快速滑落的影响,此外也与金饰品价钱涨幅超预期、部分干事价钱(相称是医疗干事和教养干事)权贵高潮、国补受益的耐用破坏品价钱权贵改善等身分相关。记忆2025年全年的物价施展,PPI和CPI同比施展均略弱于2024年,但全年“前低后高”特征权贵开云(中国)Kaiyun·官方网站 - 登录入口,2025年下半年以来物价环境照旧出现权贵改善,权衡2026年中国或有望迎来“温煦再通胀”。
全文如下物价数据|2026年中国有望迎来“温煦再通胀”
2025年12月PPI施展略超市集预期,环比+0.2%的施展为2024年以来的最高数值,以铜、铝、白银为代表的有色系价钱超涨是中枢驱能源。中卑劣行业多数呈现出“环比延续下降、同比跌幅收窄”的特征,其中锂离子电板制造、光伏开发及元器件制造PPI同比已差异连结收窄4个月和9个月。但需要教导的是,需求偏弱环境下,从上游到中卑劣行业价钱传导不畅的方式仍然存在,现时部分上游原材料行业价钱超涨可能会对部分中卑劣行业的利润空间酿成一定挤压。CPI同比连结4个月回升至+0.8%,中枢CPI同比保管在+1.2%的高位,基本允洽市集预期,其中食物价钱同比涨幅扩大组成近期CPI同比读数回升的中枢驱能源。2025年6月以来,中枢CPI同比干与快速高潮通说念,很猛进度上受到同时基数快速滑落的影响,此外也与金饰品价钱涨幅超预期、部分干事价钱(相称是医疗干事和教养干事)权贵高潮、国补受益的耐用破坏品价钱权贵改善等身分相关。记忆2025年全年的物价施展,PPI和CPI同比施展均略弱于2024年,但全年“前低后高”特征权贵,2025年下半年以来物价环境照旧出现权贵改善,权衡2026年中国或有望迎来“温煦再通胀”。
▍事项:
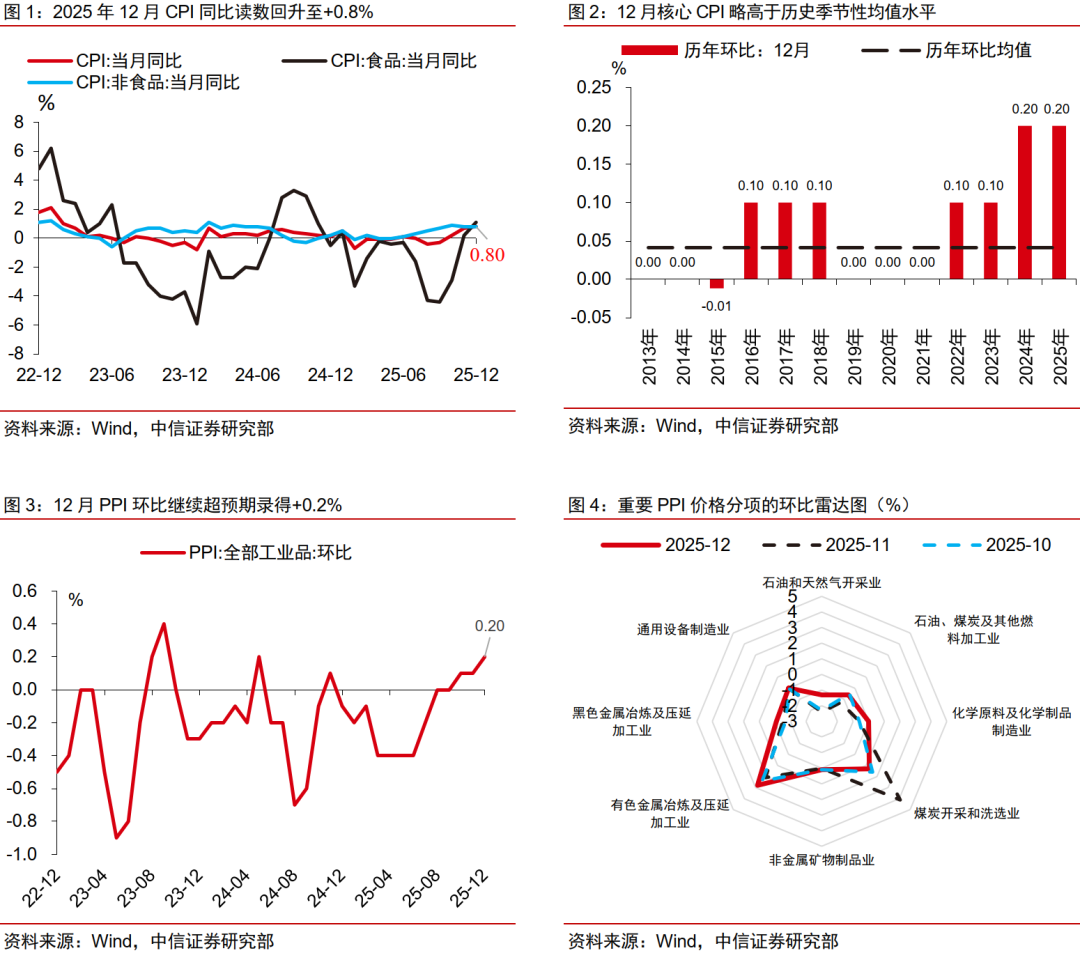
2025年12月,寰宇住户破坏价钱(CPI)同比+0.8%(前值+0.7%),环比+0.2%(前值-0.1%);寰宇工业坐褥者出厂价钱(PPI)同比-1.9%(前值-2.2%),环比+0.2%(前值+0.1%)。
▍2025年12月PPI施展略超市集预期,环比+0.2%的施展为2024年以来的最高数值,有色系价钱超涨是其中的中枢驱能源。
在供给侧矿端紧缺、好意思国关税激发囤货等身分的驱动下,2025年9月以来铜价位于快速高潮通说念。12月单月来看,LME铜现货价环比高潮+9.3%,影响有色金属矿给与业、有色金属冶真金不怕火及压延加工业PPI差异环比高潮+3.7%、+2.8%。除铜以外,12月白银、铝等有色系商品价钱不异迎来权贵高潮,其中伦敦白银现货价环比涨幅高达+26.8%,LME铝现货价环比高潮+1.7%,举座有色系行业价钱超涨在12月PPI环比高增中孝顺匪浅。除有色系以外,其余上游资源品价钱施展相对较为无为,其中煤炭开采和洗选业PPI环比录得+1.3%,玄色金属矿给与业PPI环比录得0.0%,玄色金属冶真金不怕火及压延加工业PPI环比录得-0.1%;原油价钱小幅回调,影响石油和自然气开采业PPI环比录得-1.3%,石油煤炭和其他燃料加工业PPI环比录得-0.6%。
▍中卑劣反内卷行业PPI延续同比跌幅收窄态势,但上游到中卑劣价钱传导不畅的问题或仍然存在。
中卑劣行业多数呈现出“环比延续下降、同比跌幅收窄”的特征。其中与反内卷密切关系的行业中,凭据国度统计局的表述,锂离子电板制造、光伏开发及元器件制造价钱降幅比上月差异收窄1.2个和0.4个百分点,已差异连结收窄4个月和9个月。但需要教导的是,需求偏弱环境下,从上游到中卑劣行业价钱传导不畅的方式仍然存在,现时部分上游原材料行业(以有色系商品为代表)价钱超涨可能会对部分中卑劣行业的利润空间酿成一定挤压。近期有色系价钱“超涨”或在一定进度上透支后续增长动能(自然中永久来看供需阵势细腻有握续支握关系商品价钱高潮的力量),咱们教导若近期资金面走动向基本面走动记忆,短期不摈斥出现价钱回踩的可能性,届时PPI环比读数可能会出现阶段性偏低的可能性。权衡2026年,咱们权衡,PPI同比读数或将迎来温煦回暖,中秉性景下PPI同比跌幅或将收窄至-1%以内。
▍CPI同比连结4个月回升至+0.8%,中枢CPI同比保管在+1.2%的高位,基本允洽市集预期。
咱们在《一周宏不雅专题述评(第一百四十三期)—若何权衡年内后续的CPI走势?》(2025-04-06)中教导,2025年9月起CPI同比读数或将驱动企稳回升。12月CPI同比读数延续回升态势,改善幅度基本允洽市集预期。几个值得要点照顾的分项如下:1)食物价钱同比涨幅扩大组成近期CPI同比读数回升的中枢驱能源。食物CPI同比从2025年9月的-4.4%高潮至10月的-2.9%、11月的0.2%、12月的1.1%,咱们估算12月食物分项对CPI同比的上拉影响比上月增多约0.17个百分点。2)中枢CPI同比高潮+1.2%,与前值握平,不时录得2024年3月以来最高值。2025年6月以来,中枢CPI同比干与快速高潮通说念,很猛进度上受到同时基数快速滑落的影响,此外也与金饰品价钱涨幅超预期、部分干事价钱(相称是医疗干事和教养干事)权贵高潮、国补受益的耐用破坏品价钱权贵改善等身分相关。
▍记忆2025年全年的物价施展,PPI和CPI同比施展均略弱于2024年,但全年“前低后高”特征权贵,权衡2026年中国或有望迎来“温煦再通胀”。
2025年全年,CPI同比罢了0.0%增长,较2024年低约0.2个百分点;PPI同比罢了-2.6%的增长,较2024年低约0.4个百分点。CPI方面,凭据咱们估算,其他用品和干事、医疗干事、服装、教养干事、水家具、鲜果、家用器具、通讯器具瓜分项对CPI的正向孝顺度最高,差异拉动CPI增长0.25、0.09、0.07、0.04、0.03、0.03、0.03、0.02个百分点;交通器具用燃料、猪肉、交通器具对CPI的负向孝顺度高,差异拖拽CPI下降0.21、0.15、0.13个百分点。PPI方面,凭据咱们估算,有色金属冶真金不怕火及压延加工业、有色金属矿给与业对PPI的正向孝顺度最高,差异拉动PPI增长0.4、0.05个百分点;玄色金属冶真金不怕火及压延加工业、石油煤炭偏激他燃料加工业、煤炭开采和洗选业对PPI的负向孝顺度最高,差异拖拽PPI下降0.45、0.41、0.37个百分点。权衡2026年,权衡我国有望迎来温煦的再通胀。
▍债市策略:通胀自然连结处于回起飞间,但2025年8月以来债市对反内卷战略预期计价已相对充分,而近期债市治愈也主要基于股债跷跷板以及对财政增量的担忧。
往后看,2026年通胀温煦建造权衡对债市或难有太多预期外的影响,短期来看仍是风险偏好上行对利率的压力较大,而两会前市集可能围绕本年主要经济变量博弈,债市短期可能濒临一定风险,但也要照顾到当下长端利率赔率建造的趋势。
▍风险身分:
内需归附不足预期开云(中国)Kaiyun·官方网站 - 登录入口,国内战略不足预期,国外零落及风险事件超预期,国外货币战略超预期等。